In breve: il budget familiare è un piano unico per entrate, spese fisse, spese variabili, spese annuali e obiettivi. Si parte dalle entrate nette reali, non da percentuali ideali. Il totale pianificato deve essere uguale alle entrate: ogni euro ha un compito.
Scarica il modello di budget familiare (CSV, si apre con Excel, Numbers o Fogli Google) e compilalo mentre leggi.
1. Decidete cosa è comune e cosa è personale
Prima dei numeri, decidete:
- chi contribuisce con un reddito;
- quali spese sono della famiglia e quali personali;
- come dividere le spese comuni: 50/50, in proporzione al reddito o in modo personalizzato.
Con stipendi netti di 1.800 € e 1.200 €, la divisione proporzionale è 60/40. Su 2.000 € di spese comuni, i contributi sono 1.200 € e 800 €. Per confrontare le varianti con i vostri numeri usate il calcolatore per dividere le spese di coppia.
2. Calcolate le entrate nette
Contate solo ciò che arriva davvero sul conto:
- stipendi netti;
- assegni e contributi ricorrenti;
- altre entrate regolari.
Se il reddito varia, usate una base prudente. Le entrate in più si assegnano solo quando arrivano. Per stimare lo stipendio netto c'è il calcolatore dello stipendio netto.
3. Elencate le spese fisse
- affitto o rata del mutuo;
- utenze e condominio;
- assicurazioni;
- rate e finanziamenti;
- abbonamenti, telefono e internet;
- asilo, scuola, mensa.
Annotate importo, scadenza, conto di addebito e chi paga.
4. Stimate le spese variabili
Guardate gli ultimi tre mesi di movimenti e calcolate una media per:
- spesa alimentare e prodotti per la casa;
- trasporti e carburante;
- salute e farmacia;
- abbigliamento;
- svago e uscite.
Usate la media, non il mese più fortunato.
5. Aggiungete le spese annuali
Molte spese sono prevedibili ma non mensili: assicurazione auto, bollo, manutenzione, regali, vacanze, libri di scuola. Sommate il totale annuo e dividetelo per 12. Se le spese annuali valgono 2.400 €, servono 200 € al mese da mettere da parte. Se ricevete la tredicesima, decidete in anticipo quale parte va a queste spese; per stimarla c'è il calcolatore della tredicesima.
6. Risparmio, obiettivi e margine
Date un nome e una scadenza a ogni obiettivo: fondo di emergenza, vacanza, auto, studi dei figli. Aggiungete un piccolo margine di sicurezza per le normali oscillazioni del mese.
Esempio di budget familiare in euro
Entrate nette della famiglia: 3.000 €.
| Categoria | Pianificato |
|---|---|
| Casa e utenze | 1.000 € |
| Spesa alimentare e casa | 600 € |
| Trasporti | 250 € |
| Figli | 250 € |
| Salute e assicurazioni | 150 € |
| Abbonamenti | 50 € |
| Spese annuali (quota mensile) | 200 € |
| Risparmio e obiettivi | 250 € |
| Spese personali | 150 € |
| Margine di sicurezza | 100 € |
| Totale | 3.000 € |
È un esempio, non un modello da copiare: ogni famiglia ha costi diversi. Se la spesa alimentare supera il piano di 60 €, decidete da dove prenderli: dal margine, da un'altra categoria o rivedendo il piano del mese dopo.
La riunione di 20 minuti
Ogni settimana: le bollette in arrivo sono coperte? I movimenti sono nella categoria giusta? Quali categorie sono vicine al limite?
A fine mese:
- Confrontate pianificato ed effettivo.
- Correggete la stima più sbagliata.
- Confermate i contributi di ciascuno.
- Controllate gli obiettivi.
Parlate di categorie e decisioni, non di colpe.
Excel o app?
| Strumento | Pro | Contro |
|---|---|---|
| Excel / Fogli Google | Gratis, personalizzabile | Inserimento al computer, si dimentica facilmente |
| App | Registrazione in pochi secondi, riepiloghi automatici | Va configurata |
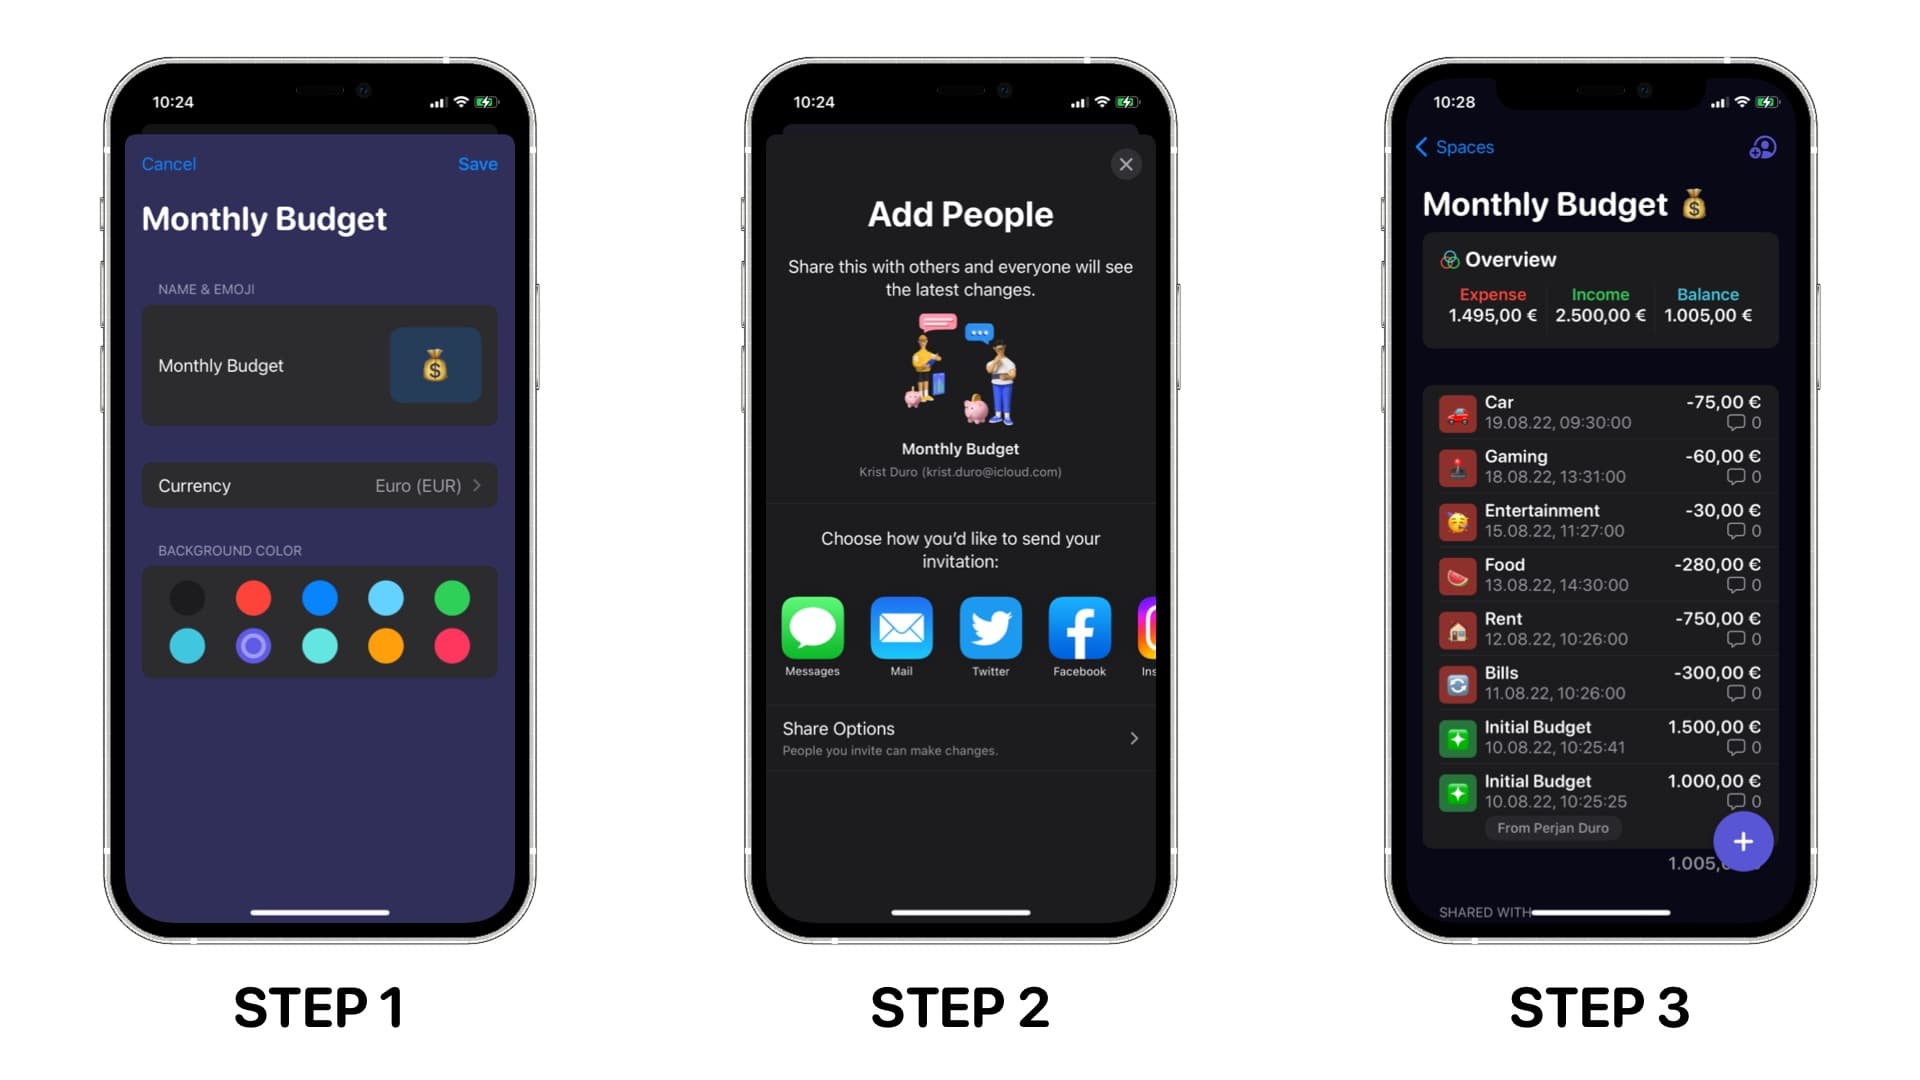
MoneyCoach è un'app per iPhone, iPad e Mac che funziona anche senza collegare la banca. Con i budget per categoria fissate un limite mensile per ogni categoria, e con Family Sync due persone con ID Apple diversi usano gli stessi conti e budget. Per scegliere un'app leggete anche come scegliere un'app per la gestione delle spese. I nuovi utenti provano Premium gratuitamente; i prezzi sono nell'App Store.
Gestisci il budget familiare con MoneyCoach