Per gestire €1.500 al mese, parti dallo stipendio netto disponibile e assegna ogni euro a quattro priorità: bisogni essenziali, spese non mensili, margine di sicurezza e obiettivi. Le percentuali vengono dopo.
Un budget valido a Milano può essere impossibile in una città più economica e viceversa. Convivenza, auto, figli, debiti e benefit cambiano completamente il risultato. Per questo trovi tre scenari, non una promessa che “bastano sempre”.
Ordine delle priorità
- Casa, utenze, alimentari, farmaci e trasporto necessario.
- Rate e pagamenti minimi obbligatori.
- Quote per spese annuali già prevedibili.
- Un piccolo margine per evitare scoperti.
- Risparmio, debiti aggiuntivi e obiettivi.
- Spese flessibili.
Se il totale dei primi due punti supera €1.500, il problema non si risolve eliminando il caffè. Serve intervenire su un costo grande, sul reddito o cercare un sostegno applicabile.
Scenario A: stanza o casa condivisa
| Categoria | Importo |
|---|---|
| Affitto e costi casa | €550 |
| Utenze e internet | €120 |
| Alimentari e prodotti casa | €260 |
| Trasporto | €100 |
| Salute e assicurazioni | €70 |
| Quote per spese annuali | €100 |
| Risparmio o debito extra | €150 |
| Spese personali | €100 |
| Margine | €50 |
| Totale | €1.500 |
Questo scenario lascia €150 per un obiettivo, ma richiede un costo abitativo relativamente contenuto.
Scenario B: vivere da soli con casa più costosa
| Categoria | Importo |
|---|---|
| Affitto e costi casa | €800 |
| Utenze e internet | €150 |
| Alimentari e prodotti casa | €260 |
| Trasporto | €100 |
| Salute e assicurazioni | €60 |
| Quote annuali | €60 |
| Risparmio | €30 |
| Spese personali | €20 |
| Margine | €20 |
| Totale | €1.500 |
Qui non c'è spazio realistico per seguire il 50/30/20. Il budget evidenzia una fragilità: un imprevisto modesto può creare debito. Le leve utili sono abitazione, coinquilino, trasporto, tariffe, entrate aggiuntive regolari o eventuali agevolazioni—notare la fragilità è già una funzione del budget.
Scenario C: vivere con famiglia o partner
| Categoria | Importo |
|---|---|
| Quota casa e utenze | €500 |
| Alimentari | €220 |
| Trasporto | €130 |
| Rate obbligatorie | €150 |
| Quote annuali | €100 |
| Fondo emergenza | €200 |
| Obiettivo personale | €100 |
| Spese personali | €70 |
| Margine | €30 |
| Totale | €1.500 |
Una quota casa più bassa permette di accelerare fondo emergenza o debito. Concorda però con il partner quali spese sono comuni e se la divisione è uguale o proporzionale.
Quanto risparmiare davvero
Se oggi puoi mettere da parte solo €25, automatizzare €25 è meglio che pianificare €300 e prelevarli dopo una settimana. Aumenta il trasferimento quando:
- termina una rata;
- riduci una tariffa;
- ricevi un aumento stabile;
- raggiungi un piccolo fondo per gli imprevisti; o
- correggi una categoria sovrastimata.
Se hai debiti costosi, confronta il vantaggio di un rimborso aggiuntivo con la necessità di mantenere liquidità per le emergenze. Condizioni, tassi e rischio personale contano più di una regola generale.
Gestire tredicesima, premi e rimborsi
Non usarli per far quadrare un mese ordinario prima che arrivino. Quando sono disponibili, assegna una percentuale a:
- costi annuali;
- fondo emergenza;
- debiti;
- manutenzione o salute; e
- una quota libera.
Così una entrata straordinaria riduce i problemi futuri invece di creare una nuova spesa ricorrente.
Routine da 15 minuti a settimana
- Controlla saldo e prossime scadenze.
- Categorizza le transazioni.
- Guarda quanto resta per alimentari, trasporto e spese personali.
- Sposta denaro tra categorie se una priorità è cambiata.
- Non utilizzare il fondo delle spese annuali come denaro libero.
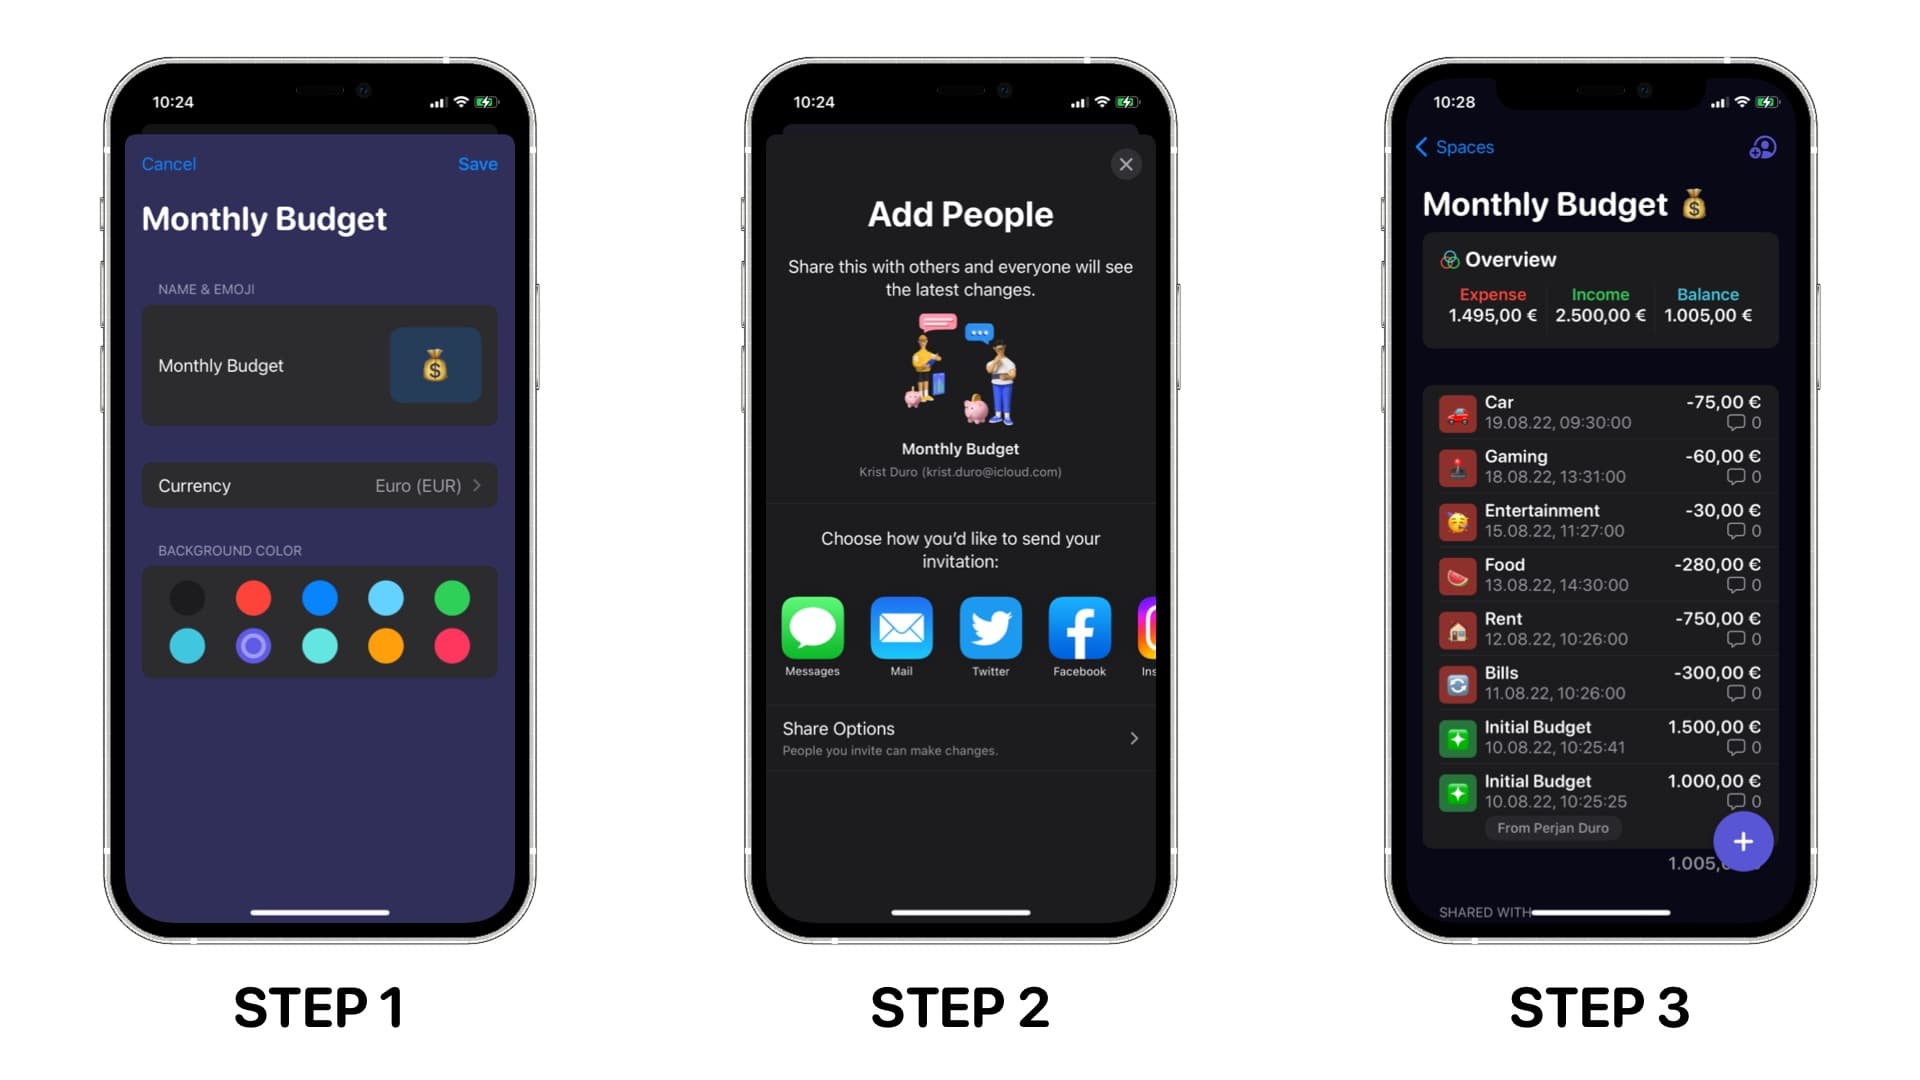
Usa il modello e MoneyCoach
Scarica il modello per gestire €1.500 al mese, scegli lo scenario più vicino e sostituisci ogni cifra.
Nell'app per gestire le spese personali e familiari puoi iniziare con un conto manuale, creare budget per categoria e seguire obiettivi senza collegare la banca. Se vivi con altre persone, completa il piano con la guida su come gestire le spese di casa.