Risparmiare €500 al mese significa creare €6.000 di margine in un anno. Non è “senza sforzo” e non è possibile per ogni reddito. Prima di inseguire il numero, verifica che casa, cibo, salute, trasporto e pagamenti obbligatori siano coperti.
Se oggi il margine è €150, il piano corretto non è fingere di poter accantonare €500. È trovare €350 attraverso costi ridotti, reddito aggiuntivo sostenibile o una scadenza più lunga.
Calcola il punto di partenza
Usa questa formula:
reddito netto − spese essenziali − pagamenti obbligatori − quote annuali = margine disponibile
Esempio:
| Voce | Importo |
|---|---|
| Reddito netto | €2.400 |
| Essenziali e casa | −€1.450 |
| Rate obbligatorie | −€250 |
| Quote per costi annuali | −€150 |
| Margine | €550 |
In questo scenario €500 sono possibili, ma lasciano solo €50 per tutte le spese flessibili. Potrebbe essere più sostenibile risparmiare €400 e mantenere €150 di margine.
Dieci leve, con stime da sostituire
Le cifre sono esempi, non promesse. Segna solo il risparmio verificato sulla tua bolletta o estratto conto.
1. Rinegoziare casa o condivisione: €0–€250
Casa è spesso la voce maggiore. Trasloco, coinquilino o rinegoziazione hanno costi e conseguenze, quindi confronta deposito, trasporto, tempo e durata del contratto prima di chiamare “risparmio” la differenza mensile.
2. Ridurre il costo del trasporto: €0–€150
Confronta costo totale di auto, carburante, assicurazione, parcheggio e manutenzione con trasporto pubblico, bici, car sharing o car pooling. Non eliminare un mezzo necessario per il lavoro senza un'alternativa affidabile.
3. Cambiare tariffe e assicurazioni: €10–€80
Confronta offerte equivalenti, franchigie, durata e costi di uscita. Un premio più basso con copertura insufficiente non è automaticamente conveniente.
4. Fare un audit degli abbonamenti: €10–€60
Elenca streaming, cloud, app, palestra e servizi annuali convertiti in costo mensile. Cancella solo ciò che non usi; evita di sostituire tre servizi con altri tre.
5. Pianificare la spesa alimentare: €20–€100
Costruisci il menu intorno a ciò che hai già, confronta prezzo per unità e riduci sprechi. Non fissare un taglio che comprometta alimentazione o salute.
6. Limitare consegne e pasti fuori: €20–€120
Conta il costo completo, comprese commissioni e consegna. Scegli un numero di occasioni che puoi sostenere invece di vietarle per una settimana e recuperare dopo.
7. Vendere oggetti inutilizzati: variabile e non ricorrente
Il ricavato può accelerare il primo mese, ma non è un risparmio mensile permanente. Tienilo separato dal piano ricorrente.
8. Ridurre consumi domestici: €5–€40
Agisci su sprechi verificabili e controlla la bolletta successiva. Evita investimenti costosi basati su stime non dimostrate.
9. Sostituire una spesa flessibile: €10–€80
Biblioteca, eventi pubblici, attività all'aperto e serate condivise possono ridurre intrattenimento senza eliminarlo. Il piano deve durare più di un mese.
10. Aumentare il reddito netto: variabile
Ore aggiuntive, un lavoro meglio pagato o una competenza monetizzabile possono creare margine, ma considera tasse, trasporto, strumenti e tempo. Conta il netto effettivo, non il fatturato.
Tre combinazioni possibili
| Piano | Tagli grandi | Tagli ricorrenti piccoli | Reddito netto extra | Totale |
|---|---|---|---|---|
| Casa e contratti | €300 | €120 | €80 | €500 |
| Costi distribuiti | €150 | €200 | €150 | €500 |
| Obiettivo graduale | €100 | €150 | €0 | €250 |
Il terzo piano raggiunge €6.000 in 24 mesi, non in 12. È comunque valido se è quello sostenibile.
Automatizza solo dopo aver verificato il margine
Programma il trasferimento subito dopo lo stipendio, ma lascia nel conto abbastanza denaro per scadenze e costi annuali. Se devi riprendere il risparmio ogni mese, riduci l'automatismo e correggi il budget.
Se non hai un fondo per gli imprevisti, una parte dei primi €500 può costruirlo. Non investire denaro che potrebbe servirti a breve senza comprendere rischio e accessibilità.
Misura il risparmio reale
Per ogni cambiamento registra:
- costo prima;
- costo dopo;
- eventuale costo una tantum;
- risparmio netto mensile;
- data della prima verifica; e
- se il cambiamento è sostenibile.
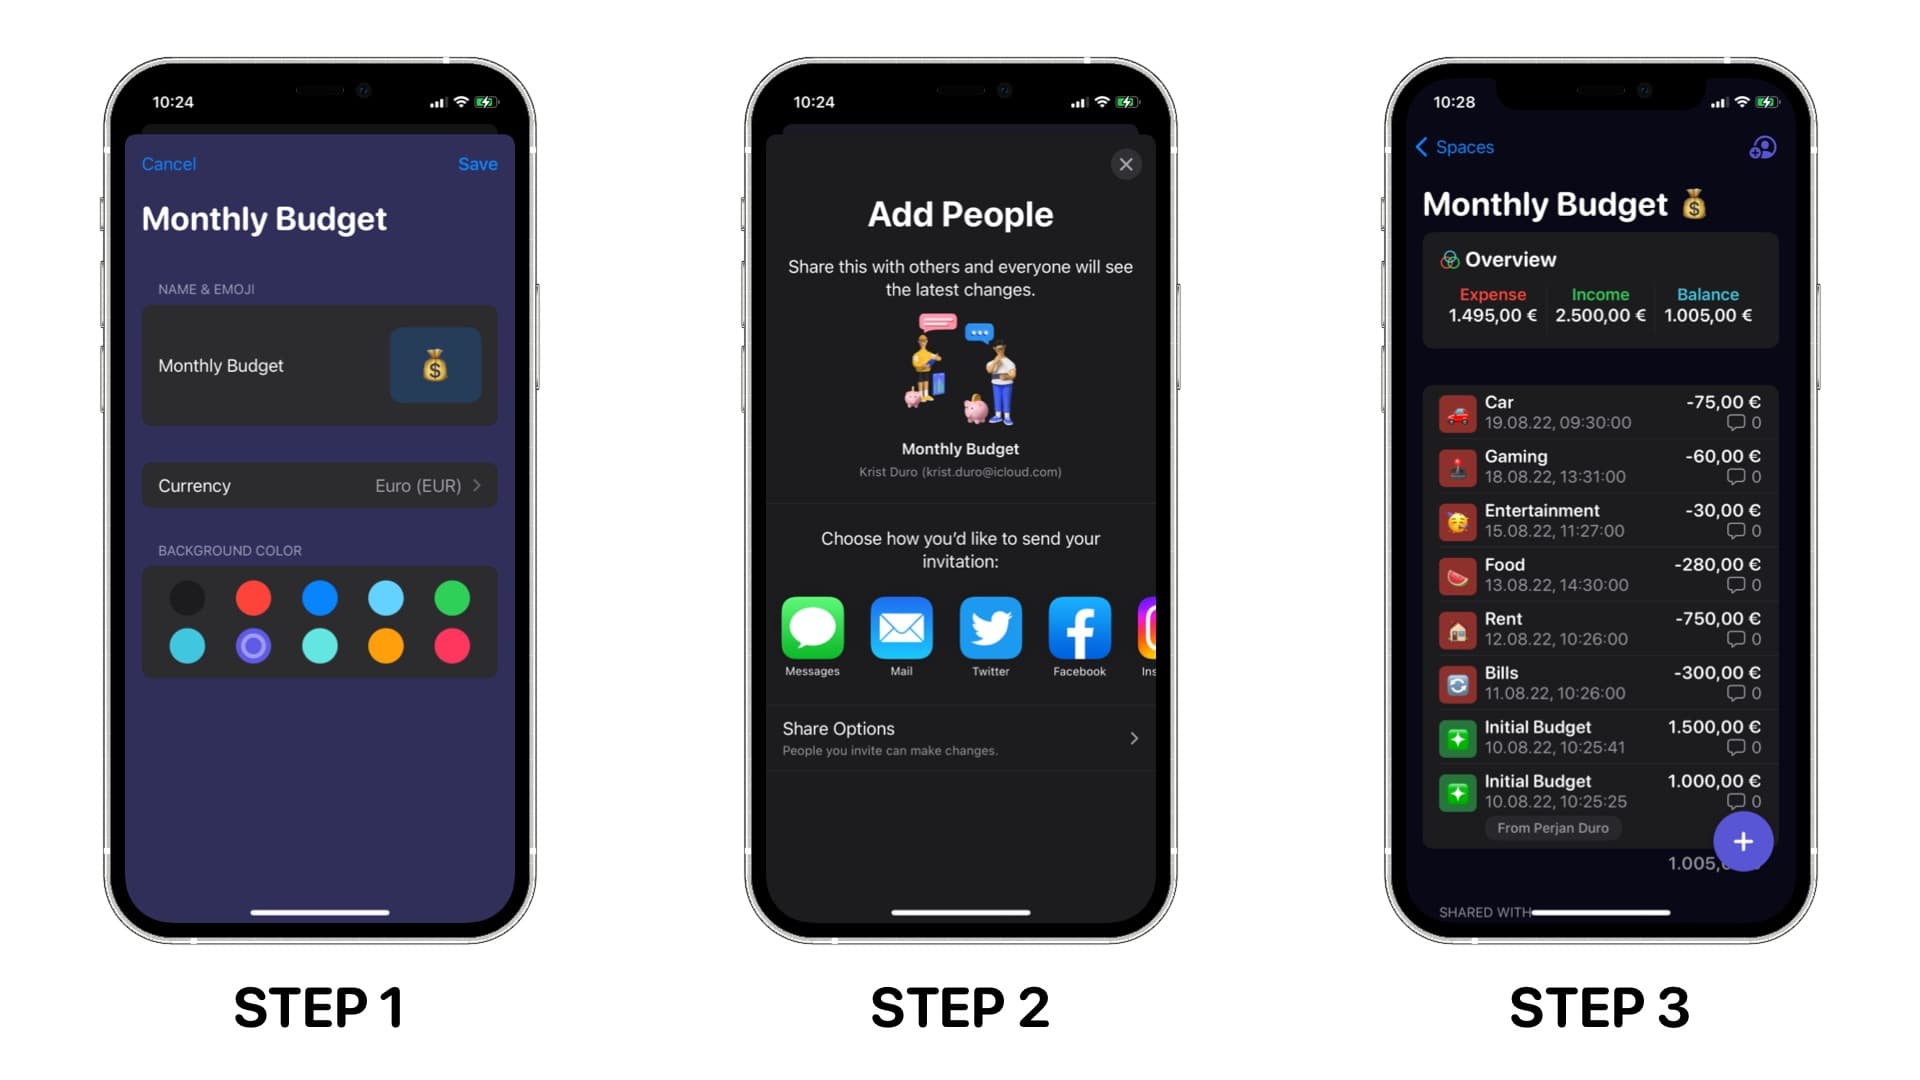
Scarica il piano per risparmiare €500 al mese. In MoneyCoach puoi creare categorie e un obiettivo per vedere il progresso reale. Per un piano completo del reddito, usa anche l'esempio su come gestire €1.500 al mese.