Per gestire le spese di casa servono tre numeri: quanto entra, quanto costa mantenere la casa in un mese normale e quanto devi accantonare ogni mese per i costi che arriveranno più avanti.
Il problema più comune è registrare affitto e bollette, ma dimenticare manutenzione, assicurazioni, conguagli, elettrodomestici e spese annuali. Quando arrivano, sembrano imprevisti anche se erano prevedibili.
Le sei categorie del bilancio domestico
| Categoria | Esempi | Come pianificarla |
|---|---|---|
| Casa fissa | Affitto o mutuo, condominio, assicurazione | Importo e scadenza reali |
| Utenze | Luce, gas, acqua, internet | Media annuale più margine stagionale |
| Vita quotidiana | Spesa, prodotti casa, trasporti | Limite mensile basato sui dati |
| Costi annuali | Tasse, abbonamenti, manutenzione programmata | Totale annuo diviso 12 |
| Obiettivi | Fondo emergenza, mobili, trasloco | Importo e data obiettivo |
| Margine | Piccole variazioni e dimenticanze | Una quota che eviti lo scoperto |
1. Parti dal reddito netto disponibile
Somma gli importi che arrivano realmente sui conti. Se il reddito cambia, crea il budget sulla base di un mese prudente e decidi in anticipo come usare le entrate extra.
Non contare rimborsi, premi o tredicesima prima che siano disponibili. Puoi assegnarli a costi annuali, obiettivi o debiti quando arrivano.
2. Crea un calendario delle scadenze
Per ogni spesa fissa registra:
- importo previsto;
- data di scadenza;
- conto da cui viene pagata;
- persona responsabile; e
- frequenza mensile, trimestrale o annuale.
Se più bollette scadono prima dello stipendio, prova a chiedere al fornitore se la data può essere spostata. Il totale mensile non cambia, ma il flusso di cassa diventa più gestibile.
3. Stima le utenze con 12 mesi, non con l'ultima bolletta
Una bolletta estiva non rappresenta l'inverno. Somma gli ultimi dodici mesi di una utenza e dividi per 12. Poi verifica il mese più alto e crea un margine sufficiente.
Esempio: se luce e gas sono costati €1.680 nell'ultimo anno, la media è €140 al mese. Accantonare €150 crea €120 di margine annuale per variazioni moderate; non protegge però da un forte aumento tariffario, che richiede una nuova previsione.
4. Trasforma le spese annuali in quote mensili
Un'assicurazione da €600 non è una spesa “da affrontare a novembre”: è una quota da €50 al mese. Applica lo stesso metodo a manutenzione, tasse, scuola, regali e abbonamenti annuali.
Tieni queste quote in una categoria o conto separato. Non confonderle con il fondo emergenza: sono soldi destinati a una spesa già nota.
5. Definisci limiti per le spese variabili
Per alimentari, prodotti casa e trasporti, guarda le transazioni degli ultimi tre mesi. Elimina anomalie, considera la stagionalità e imposta un limite realistico.
Dividi il limite mensile in settimane solo se ti aiuta a decidere. Un budget alimentare da €520 può diventare circa €120 a settimana più €40 di margine, ma i mesi non hanno tutti quattro settimane esatte.
6. Prepara manutenzione ed emergenze separatamente
- Manutenzione: una quota per lavori prevedibili, ricambi ed elettrodomestici.
- Emergenza: una riserva per eventi importanti e imprevisti, come perdita di reddito o riparazione urgente.
Parti da un piccolo margine che eviti lo scoperto, poi aumenta la riserva in base a stabilità del reddito, proprietà della casa, assicurazioni e responsabilità familiari.
Esempio di budget domestico da €2.800
| Voce | Importo |
|---|---|
| Affitto o mutuo e condominio | €1.050 |
| Utenze e internet | €230 |
| Alimentari e prodotti casa | €520 |
| Trasporti | €220 |
| Quote per spese annuali | €220 |
| Manutenzione ed emergenza | €250 |
| Obiettivi comuni | €200 |
| Margine | €110 |
| Totale | €2.800 |
Non copiare gli importi: sostituiscili con i tuoi. Il modello serve a mostrare che costi annuali, obiettivi e margine devono stare nel totale, non fuori dal budget.
Se vivete in due o più persone
Prima definite quali spese sono comuni. Poi scegliete un metodo:
- 50/50 se redditi e condizioni sono simili;
- proporzionale al reddito netto se uno guadagna di più;
- personalizzato per considerare figli, debiti personali, proprietà della casa o lavoro di cura.
Scrivete quota, data del versamento e chi paga ogni bolletta. Per una divisione dettagliata usa il modello della guida all'app per dividere le spese di coppia.
Controllo settimanale e revisione mensile
Ogni settimana:
- verifica che le transazioni siano nella categoria corretta;
- controlla bollette in arrivo;
- confronta spesa variabile e importo residuo; e
- segnala subito una differenza alla famiglia.
Ogni mese aggiorna solo ciò che i dati dimostrano essere cambiato. Non ricreare tutto da zero.
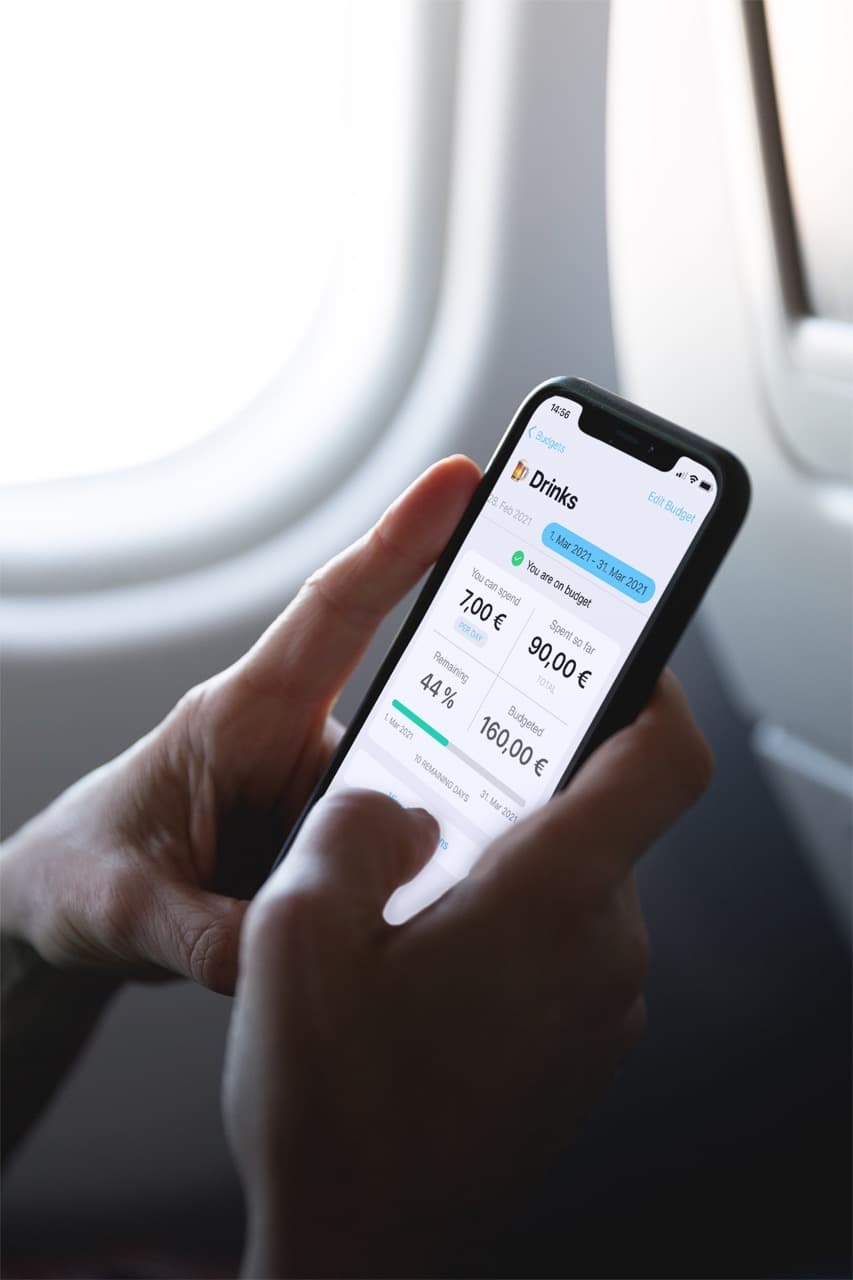
Scarica il modello per le spese di casa. Se vuoi passare dal modello al monitoraggio continuo, consulta la guida all'app per gestire le spese personali e familiari. In MoneyCoach puoi creare conti manuali, categorie e budget senza collegare la banca; la connessione a banche supportate resta facoltativa.